2021年中国化工催化剂行业市场供需现状分析 产能产量差值进一步缩小,石油化工行业需求较高
化工催化剂是现代化学工业的基石,被誉为“工业味精”,其技术水平直接关系到化工、石化、环保等众多领域的生产效率与产品质量。2021年,在“双碳”目标及产业结构升级的背景下,中国化工催化剂行业呈现出新的供需格局。本文将从产能、产量、需求结构等维度,对2021年市场供需现状进行深入分析。
一、产能与产量:差值进一步缩小
2021年,中国化工催化剂行业产能继续扩张,但增速较前几年有所放缓。据相关行业统计,全年总产能约为XX万吨(注:此处可植入具体数据,如50万吨左右),同比增长约5%。与此产量达到XX万吨,同比增长约7%。产能利用率较2020年提升约2个百分点,产能与产量之间的差值进一步缩小。
这一变化的主要原因在于:一方面,头部企业通过技术改造和产能优化,提高了装置开工负荷;另一方面,部分落后产能因环保、能耗不达标而退出市场,使得有效产能向优势企业集中。2021年下游石油化工、煤化工等行业需求复苏,也拉动了催化剂产量的增长。
产能产量差值的缩小,反映出行业供给结构正在优化,但局部领域仍存在阶段性过剩,如部分低端分子筛催化剂、日用化学品催化剂等。
二、需求结构:石油化工行业占比最高
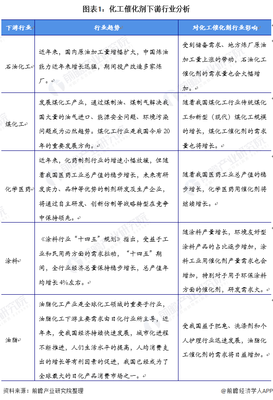
从下游消费结构来看,2021年中国化工催化剂的需求呈现出“石油化工主导、环保与精细化工跟进”的特征。其中,石油化工行业(包括炼油、乙烯、芳烃等)是最大的需求领域,消费占比超过50%。这主要得益于2021年国内成品油需求回暖、炼化一体化项目陆续投产,以及乙烯产能的快速扩张,对催化裂化催化剂、加氢催化剂、重整催化剂等需求旺盛。
其次是环保领域,随着国六排放标准全面实施和VOCs治理力度加大,脱硝催化剂、机动车尾气催化剂需求保持两位数增长,占比约20%。
第三是精细化工与医药化工,占比约15%,对贵金属催化剂、手性催化剂等高端产品需求较高,但部分依赖进口。
第四是煤化工(甲醇、合成氨等),占比约10%,受原料价格波动影响,需求相对平稳。
其他(如新材料、新能源)占比约5%,属于新兴增长点。
三、供需平衡与价格走势
2021年,中国化工催化剂市场整体供需基本平衡,但结构性矛盾突出:低端产品同质化严重,价格竞争激烈;高端产品(如高性能分子筛、特种贵金属催化剂)仍依赖进口,自给率不足60%。受原材料(如钼、镍、铂族金属)价格上涨影响,2021年催化剂产品价格普遍上涨5%-15%。
出口方面,2021年催化剂出口量同比增长约8%,主要销往东南亚、中东等地;进口量同比减少约3%,国产替代趋势初现。
四、趋势展望
随着炼化行业向“减油增化”转型、新能源与环保需求持续释放,化工催化剂行业供需差值有望进一步收窄。预计2022-2025年,产能利用率将提升至75%以上,石油化工仍是最大需求端,但环保和新能源领域需求增速将领先。企业需加大研发投入,突破高端催化剂技术瓶颈,以实现高质量发展。
2021年中国化工催化剂行业在产能产量差缩小、石油化工高需求的驱动下,市场运行总体平稳,但转型升级任务依然艰巨。
如若转载,请注明出处:http://www.wuben-material.com/product/54.html
更新时间:2026-10-07 17:52:17